Domain tuningautos.de kaufen?
Wir ziehen mit dem Projekt
tuningautos.de um.
Sind Sie am Kauf der Domain
tuningautos.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tuningautos.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
Ähnliche Suchbegriffe für UStG
Top-Angebote
Produkte zum Begriff UStG:
-
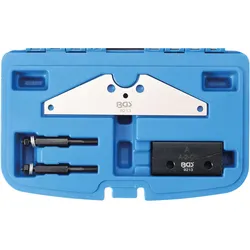
BGS, Fahrzeug Werkzeug, Motor-Einstellwerkzeug-SatzDer Motor-Einstellwerkzeug-Satz für Fiat 1.4 12V von BGS ist ein spezialisiertes Werkzeugset, das für die präzise Überprüfung und Einstellung der Motor-Steuerzeiten entwickelt wurde. Dieses Set ist besonders geeignet für verschiedene Fiat-Modelle, darunter Brava, Bravo, Marea Weekend und Lancia Ypsilon, die mit den Motorcodes 182 A3.000 und 182 A5.000 ausgestattet sind. Die Verwendung dieses Werkzeugs gewährleistet eine korrekte Motorabstimmung, was für die Leistung und Langlebigkeit des Fahrzeugs entscheidend ist. Der Satz enthält spezifische Werkzeuge, die den OEM-Spezifikationen entsprechen, und ermöglicht eine einfache Handhabung bei der Wartung und Reparatur von Motoren. Mit einem Gewicht von 870 g ist das Set kompakt und leicht zu transportieren, was es zu einer praktischen Ergänzung für jede Werkstatt oder für den Heimgebrauch macht. - Enthält Nockenwellen- und Kurbelwellen-Einstellwerkzeuge, die den OEM-Spezifikationen entsprechen - Geeignet für mehrere Fiat-Modelle, einschliesslich Brava, Bravo, Marea Weekend und Lancia Ypsilon - Ermöglicht eine präzise Überprüfung und Einstellung der Motor-Steuerzeiten.42,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SW-Stahl, Fahrzeug Werkzeug, Motor-EinstellwerkzeugsatzDer Motor-Einstellwerkzeugsatz von SW-Stahl ist ein spezialisiertes Werkzeugset, das für die präzise Einstellung der Steuerzeiten in bestimmten Mercedes-Benz Diesel-Motoren entwickelt wurde. Es umfasst zwei Nockenwellen-Arretierungen und eine Kurbelwellen-Riemenscheiben-Arretierung, die für den Wechsel der Steuerkette oder bei Motorreparaturen unerlässlich sind. Dieses Set ist kompatibel mit 1,8 l und 2,2 l 4-Zylinder Diesel-Motoren, die ab dem Jahr 2008 mit einer Steuerkette ausgestattet sind und den Motorcode OM 651 tragen. Die Verwendung dieses Werkzeugs gewährleistet eine korrekte Montage und Einstellung, was für die Leistung und Langlebigkeit des Motors entscheidend ist. Die hohe Qualität und die präzise Verarbeitung des Sets machen es zu einer wertvollen Ergänzung für jede Kfz-Werkstatt oder für ambitionierte Hobbymechaniker, die an Mercedes-Benz Fahrzeugen arbeiten. - Enthält zwei Nockenwellen-Arretierungen und eine Kurbelwellen-Riemenscheiben-Arretierung - Geeignet für 1,8 l und 2,2 l 4-Zylinder Mercedes-Benz Diesel-Motoren ab 2008 - Kompatibel mit Motorcode OM 651 - Verwendbar mit spezifischen Mercedes-Benz OE-Nummern für Nocken- und Kurbelwellen-Arretierungen.143,71 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
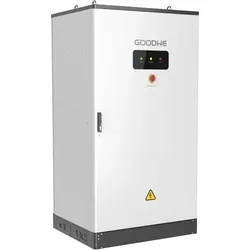
GoodWe 'BAT112'(0% MwSt §12 III UstG)Nutzbare Batteriekapazität: 110 kWh Anzahl der Batteriemodule: 11 mit jeweils 10,24 kWh Nennspannung: 563,2 V Max. Lade-/ Entladestrom: 180/220 A Kommunikation: CAN Schutzklasse: IP55, C4 Standard, optional C5-M Produkt-Garantie: 5 Jahre Performance-Garantie: 10 Jahre Betriebstemperaturbereich: -20°C bis +55 °C24205,00 €*Versand: 449,90 €Sichere Weiterleitung zum Anbieter
-
Gleichmann, Jens: SAP HANA Deepdive: Optimierung und Stabilität im BetriebSAP HANA Deepdive: Optimierung und Stabilität im Betrieb , Mit der HANA stellt die SAP dem Kunden eine höchst leistungsfähige Datenbank zur Verfügung. Allerdings ist es eine hohe Kunst für den Datenbankadministrator, dieses komplexe Konstrukt so zu steuern, dass sich bei optimal dimensionierter Hardware ein Maximum an Leistung aus ihm 'herauskitzeln' lässt und dabei größtmögliche Stabilität gewahrt bleibt. In diesem Fachbuch teilen zwei Spezialisten für HANA-Migrationen und HANA-Optimierung ihren jahrelangen Erfahrungsschatz und stellen so einen umfangreichen Werkzeugkasten zur Verfügung, der dem HANA-Verantwortlichen hilft, die Leistung 'seiner' Datenbank noch weiter zu verbessern. Sie lernen die SQL-Skriptsammlung als wichtiges Analysetool kennen, erfahren, wie Sie diese richtig interpretieren, tauchen ein in entscheidende Fakten zum Thema System Sizing und erhalten wertvolles Hintergrundwissen zur Datenbankwartung und zur Parametrisierung. Im Anschluss steigen Sie tief in das Thema Workload Management ein und erfahren, wie die HANA mit CPU-Ressourcen umgeht und wie sich daran zum Nutzen der Performance 'schrauben' lässt. Ebenso eingehend wird das Thema der Tabellen-Partitionierung behandelt und wie Sie diese Vorgehensweise optimal einsetzen. Weitere Themen sind der HANA Optimizer, Hints und Indizes. Nicht fehlen dürfen ein Kapitel zum Thema Troubleshooting sowie eine ausführliche Darstellung weiterer Analysetools, die Ihnen zur Verfügung stehen. Freuen Sie sich auf einen unterhaltsamen und spannenden Deepdive zum Thema SAP HANA! Optimales Zusammenspiel zwischen Systemressourcen und Applikationen HANA feinjustieren - für einen entspannten Admin-Alltag SQL-Skriptsammlung und weitere Analysetools: Bedienung und Interpretation Echte Praxisbeispiele - inklusive typischer Fallstricke , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 20250407, Autoren: Gleichmann, Jens~Sander, Matthias, Seitenzahl/Blattzahl: 324, Keyword: Datenbankadministrator; HANA; Parametrisierung; Performance; SAP; Workload Management, Fachschema: SAP S/4HANA~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Warengruppe: HC/Anwendungs-Software, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 210, Breite: 148, Höhe: 15, Gewicht: 532, Produktform: Kartoniert,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Top-Angebote
Produkte zum Begriff UStG:
-
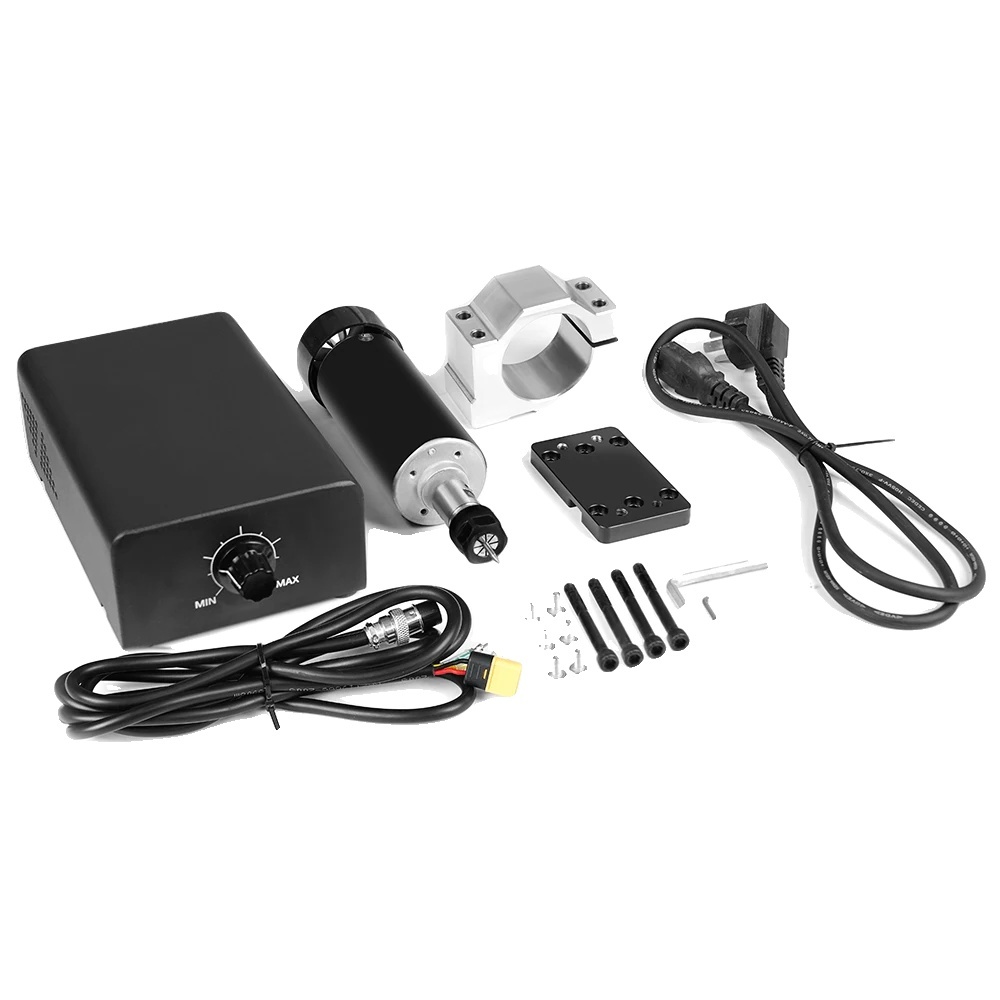
CNC Spindelmotor-Kit, 500W Leistung, 12000 U/min Geschwindigkeit, Motor-Kit/liliEU/li/ul/divleistungsstarke leistung: der 500w-spindelmotor liefert hohe effizienz und leistung, perfekt für fräsanwendungen.vielseitiger spannzangentyp: ausgestattet mit einem er11-spannzangentyp, bietet er platz für eine vielzahl von werkzeugen für verschiedene fräsaufgaben.kühlsystem: das luftgekühlte design hält den motor bei optimalen betriebstemperaturen für den langfristigen einsatz, was die haltbarkeit verbessert.benutzerfreundliche installation: dieses kit wird mit allen notwendigen komponenten geliefert, sodass es einfach einzurichten ist und sie sofort mit ihren cnc-fräsprojekten beginnen können. Spezifikation: leistung: 500wgeschwindigkeit: 12000 u/mintyp: kühlspindelspannzangentyp: er11Variantinformatie:StromversorgungseinheitSpindelmotorMontageklemmeschwarzes KabelSteckerSchraubenInnensechskantschlüsselBohrer: Nicht enthaltenVariante: Motor-KitEUVariante: Motor-KitEU323,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
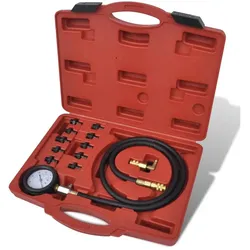
Fahrzeug Werkzeug, Motor- und Öldruck-TestsetDieses Motor- und Öldruck-Testset eignet sich zur Diagnose von abgenutzten Ölpumpen und Motoren, defekten Öldruckschaltern und Druckwarnanzeigen. Es verfügt über ein stossfestes Doppelskalen-Messgerät, mit dem eine schnelle und genaue Öldruckprüfung möglich ist. Ausserdem hat es einen Schnellkupplungsadapter mit einem eingebauten Absperrventil. Der flexible Schlauch ermöglicht Benutzern den Zugriff auf selbst schwer zugängliche Bereiche. Hergestellt aus hochwertigem Material, ist dieser Werkzeugsatz sehr langlebig. Das Kit wird in einem Transportkoffer geliefert. - Grösse: 39 x 31 x 8,5 cm (L x B x H) - Mit 10 Adaptern - Messgerät Durchmesser: 80 mm - Das Set enthält: - 1 x Manometer: 0 - 10 bar (0 bis 140 PSI) - 1 x 1200 mm flexibler Schlauch mit einem Schnellwechseladapter - 5 x Adapter: M10 x 1,0, M12 x 1,5, M14 x 1,5, M16 x 1,5, M18 x 1,5 - 5 x Adapter: 1/8" x 27 NPT, 1/4" x 18 NPT, 3/8" x 20 UNF, 1/2" x 20 UNF, R 1/8" - 1 x 90° Schnellwechseladapter.45,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGS, Fahrzeug Werkzeug, Motor-Einstellwerkzeug-SatzDer Motor-Einstellwerkzeug-Satz für Fiat 1.4 12V von BGS ist ein spezialisiertes Werkzeugset, das für die präzise Überprüfung und Einstellung der Motor-Steuerzeiten entwickelt wurde. Dieses Set ist besonders geeignet für verschiedene Fiat-Modelle, darunter Brava, Bravo, Marea Weekend und Lancia Ypsilon, die mit den Motorcodes 182 A3.000 und 182 A5.000 ausgestattet sind. Die Verwendung dieses Werkzeugs gewährleistet eine korrekte Motorabstimmung, was für die Leistung und Langlebigkeit des Fahrzeugs entscheidend ist. Der Satz enthält spezifische Werkzeuge, die den OEM-Spezifikationen entsprechen, und ermöglicht eine einfache Handhabung bei der Wartung und Reparatur von Motoren. Mit einem Gewicht von 870 g ist das Set kompakt und leicht zu transportieren, was es zu einer praktischen Ergänzung für jede Werkstatt oder für den Heimgebrauch macht. - Enthält Nockenwellen- und Kurbelwellen-Einstellwerkzeuge, die den OEM-Spezifikationen entsprechen - Geeignet für mehrere Fiat-Modelle, einschliesslich Brava, Bravo, Marea Weekend und Lancia Ypsilon - Ermöglicht eine präzise Überprüfung und Einstellung der Motor-Steuerzeiten.42,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SW-Stahl, Fahrzeug Werkzeug, Motor-EinstellwerkzeugsatzDer Motor-Einstellwerkzeugsatz von SW-Stahl ist ein spezialisiertes Werkzeugset, das für die präzise Einstellung der Steuerzeiten in bestimmten Mercedes-Benz Diesel-Motoren entwickelt wurde. Es umfasst zwei Nockenwellen-Arretierungen und eine Kurbelwellen-Riemenscheiben-Arretierung, die für den Wechsel der Steuerkette oder bei Motorreparaturen unerlässlich sind. Dieses Set ist kompatibel mit 1,8 l und 2,2 l 4-Zylinder Diesel-Motoren, die ab dem Jahr 2008 mit einer Steuerkette ausgestattet sind und den Motorcode OM 651 tragen. Die Verwendung dieses Werkzeugs gewährleistet eine korrekte Montage und Einstellung, was für die Leistung und Langlebigkeit des Motors entscheidend ist. Die hohe Qualität und die präzise Verarbeitung des Sets machen es zu einer wertvollen Ergänzung für jede Kfz-Werkstatt oder für ambitionierte Hobbymechaniker, die an Mercedes-Benz Fahrzeugen arbeiten. - Enthält zwei Nockenwellen-Arretierungen und eine Kurbelwellen-Riemenscheiben-Arretierung - Geeignet für 1,8 l und 2,2 l 4-Zylinder Mercedes-Benz Diesel-Motoren ab 2008 - Kompatibel mit Motorcode OM 651 - Verwendbar mit spezifischen Mercedes-Benz OE-Nummern für Nocken- und Kurbelwellen-Arretierungen.143,71 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Ähnliche Suchbegriffe für UStG
-
GoodWe 'BAT112'(0% MwSt §12 III UstG)Nutzbare Batteriekapazität: 110 kWh Anzahl der Batteriemodule: 11 mit jeweils 10,24 kWh Nennspannung: 563,2 V Max. Lade-/ Entladestrom: 180/220 A Kommunikation: CAN Schutzklasse: IP55, C4 Standard, optional C5-M Produkt-Garantie: 5 Jahre Performance-Garantie: 10 Jahre Betriebstemperaturbereich: -20°C bis +55 °C24205,00 €*Versand: 449,90 €Sichere Weiterleitung zum Anbieter
-
Gleichmann, Jens: SAP HANA Deepdive: Optimierung und Stabilität im BetriebSAP HANA Deepdive: Optimierung und Stabilität im Betrieb , Mit der HANA stellt die SAP dem Kunden eine höchst leistungsfähige Datenbank zur Verfügung. Allerdings ist es eine hohe Kunst für den Datenbankadministrator, dieses komplexe Konstrukt so zu steuern, dass sich bei optimal dimensionierter Hardware ein Maximum an Leistung aus ihm 'herauskitzeln' lässt und dabei größtmögliche Stabilität gewahrt bleibt. In diesem Fachbuch teilen zwei Spezialisten für HANA-Migrationen und HANA-Optimierung ihren jahrelangen Erfahrungsschatz und stellen so einen umfangreichen Werkzeugkasten zur Verfügung, der dem HANA-Verantwortlichen hilft, die Leistung 'seiner' Datenbank noch weiter zu verbessern. Sie lernen die SQL-Skriptsammlung als wichtiges Analysetool kennen, erfahren, wie Sie diese richtig interpretieren, tauchen ein in entscheidende Fakten zum Thema System Sizing und erhalten wertvolles Hintergrundwissen zur Datenbankwartung und zur Parametrisierung. Im Anschluss steigen Sie tief in das Thema Workload Management ein und erfahren, wie die HANA mit CPU-Ressourcen umgeht und wie sich daran zum Nutzen der Performance 'schrauben' lässt. Ebenso eingehend wird das Thema der Tabellen-Partitionierung behandelt und wie Sie diese Vorgehensweise optimal einsetzen. Weitere Themen sind der HANA Optimizer, Hints und Indizes. Nicht fehlen dürfen ein Kapitel zum Thema Troubleshooting sowie eine ausführliche Darstellung weiterer Analysetools, die Ihnen zur Verfügung stehen. Freuen Sie sich auf einen unterhaltsamen und spannenden Deepdive zum Thema SAP HANA! Optimales Zusammenspiel zwischen Systemressourcen und Applikationen HANA feinjustieren - für einen entspannten Admin-Alltag SQL-Skriptsammlung und weitere Analysetools: Bedienung und Interpretation Echte Praxisbeispiele - inklusive typischer Fallstricke , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 20250407, Autoren: Gleichmann, Jens~Sander, Matthias, Seitenzahl/Blattzahl: 324, Keyword: Datenbankadministrator; HANA; Parametrisierung; Performance; SAP; Workload Management, Fachschema: SAP S/4HANA~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Warengruppe: HC/Anwendungs-Software, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 210, Breite: 148, Höhe: 15, Gewicht: 532, Produktform: Kartoniert,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hamm, Ingo: Lust auf LeistungLust auf Leistung , Wie wir Arbeit (wieder) lieben lernen , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20240506, Produktform: Kartoniert, Autoren: Hamm, Ingo, Seitenzahl/Blattzahl: 288, Keyword: Arbeitsfreude; Arbeitszufriedenheit; Homeoffice; Leistungsverweigerung; Purpose; Wirksamkeit; Work-Life-Balance, Fachschema: Ethik / Unternehmensethik~Unternehmensethik~Führung / Mitarbeiterführung~Mitarbeiterführung~Organisationstheorie, Fachkategorie: Unternehmensethik und soziale Verantwortung, CSR~Organisationstheorie und -verhalten, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 288 Blätter, Länge: 239, Breite: 157, Höhe: 22, Gewicht: 600, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGS, Fahrzeug Werkzeug, Motor-Einstellwerkzeug-SatzGeeignet für folgende Modelle: Citroën Relay/Jumper III Fiat Ducato Iveco Daily (03-10), Daily/EcoDaily (09-11) Peugeot Boxer III (06-12) 2.3D, 2.3 JTD F1AE0418A, F1AE0481B, F1AE0481C, F1AE0418D, F1AE0481F, F1AE0481FA, F1AE0481G, F1AE0481H, F1AE0481HA, F1AE0481N, F1AE0481UA,F1AE0481VA 3.0JTD F1CE0481A, F1CE0481B, F1CE0481D, F1CE0481F, F1CE0481H, F1CE3481M 3.0HDi F30DTE, F1CE0481D, F1CE3481DM, F1CE3481N Lieferumfang: 2 Nockenwellen-Fixierdorne 1 Kurbelwellen-Fixierdorn 1 Nockenwellenrad-Ausrichtstift 1 Kurbelwellen-Fixierdorn zu verwenden wie OEM Fiat 99360187, 99360614, 99360615,1860617000, 1860815000, 20000180200 / Citroën/Peugeot 0191-2A, 0191-2B, 0191-2J, 0191-2K39,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.